Le taux belge à 10 ans est à son plus haut niveau depuis 2012. Bonne ou mauvaise nouvelle ? Ça dépend entièrement de ce que vous avez dans votre patrimoine.
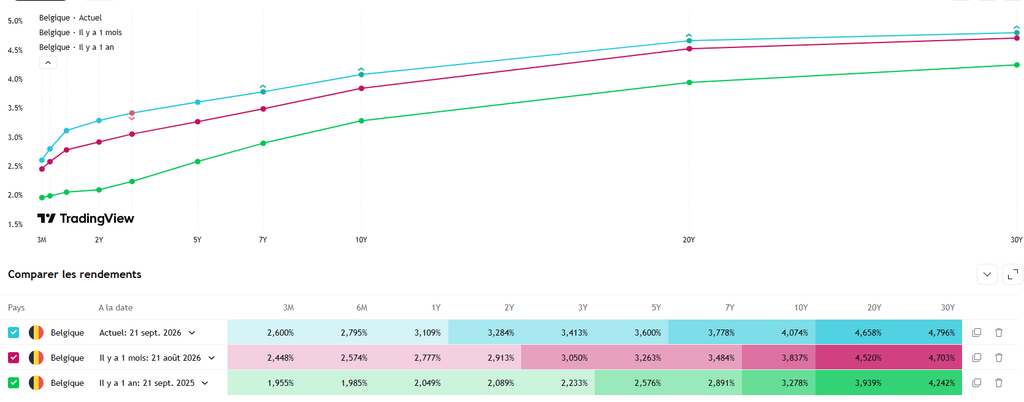
En ce mois de septembre 2026, le rendement de l’OLO (l’obligation d’État belge) à 10 ans est repassé au-dessus de 4 %, précisément 4.07% à la date du jour (21/9/2026). Il faut remonter au début de 2012 pour retrouver un tel niveau (source : Econostrum, 05/09/2026). Ce n’est pas un simple chiffre pour économistes : ce mouvement produit des effets concrets, et surtout des effets opposés selon ce que vous détenez.
C’est tout l’enjeu. Face à une même actualité, la réaction pertinente n’est pas la même pour un candidat acquéreur, un épargnant ou un détenteur d’obligations. Passons en revue les trois situations.
1. Vous cherchez à acheter un bien immobilier
C’est le profil pour qui la hausse pèse le plus directement. Quand les taux longs montent, les banques répercutent (avec un décalage) cette tension sur les taux des crédits hypothécaires. Résultat : à mensualité identique, vous empruntez moins.
L’ordre de grandeur est parlant. Selon Philippe Ledent, économiste chez ING, la baisse de capacité d’emprunt liée à la remontée des taux représente 30 000 à 40 000 euros de pouvoir d’achat immobilier en moins, pour la même mensualité (source : La Libre, 15/09/2026). Autrement dit, le bien que vous pouviez financer il y a douze mois n’est plus tout à fait dans votre budget aujourd’hui, sans que vos revenus aient changé.
2. Vous êtes épargnant ou vous placez de la trésorerie
Ici, le même mouvement joue en votre faveur. Des taux longs plus élevés signifient des comptes à terme et de nouvelles émissions obligataires plus rémunérateurs. Pour de la trésorerie qui dormait sur un compte non rémunéré (et se faisait grignoter par l’inflation), c’est une fenêtre à examiner sérieusement.
La nuance : ces rendements plus attractifs concernent les nouveaux placements. Encore faut-il choisir le bon support, la bonne durée et le bon niveau de risque en fonction de votre horizon.
3. Vous détenez déjà des obligations en portefeuille
C’est le cas le moins intuitif, et pourtant le plus mécanique. Quand les taux montent, la valeur des obligations déjà émises baisse. La raison est logique : votre obligation ancienne, au coupon plus faible, devient moins intéressante qu’une obligation neuve mieux rémunérée. Pour retrouver preneur sur le marché, son prix doit donc diminuer.
Concrètement, un détenteur d’obligations (ou de fonds obligataires) peut voir la valeur de cette poche reculer alors même que les taux « montent ». Le même titre de presse qui réjouit l’épargnant qui place aujourd’hui pénalise celui qui détient déjà.
La vraie leçon n’est pas « les taux montent, c’est positif » ou « c’est négatif »
Vous l’avez compris : un candidat acquéreur, un épargnant et un détenteur d’obligations vivent trois réalités différentes face à un seul et même mouvement de marché. La conclusion utile n’est donc pas de trancher entre bonne et mauvaise nouvelle dans l’absolu.
Elle est de vérifier où vous vous situez dans cette équation avant de prendre une décision. Est-ce que la composition de votre patrimoine (immobilier, épargne, obligations, actions) est adaptée à votre situation et à vos projets, ou subit-elle l’actualité de manière passive ? C’est précisément la question à laquelle une allocation construite sur mesure répond, là où une réaction générique (« il paraît qu’il faut faire ceci ») expose à de mauvais arbitrages.
La clarté sur sa propre situation précède toujours la bonne décision. Avant de réagir à un mouvement de taux, la première étape n’est pas de deviner où iront les marchés : c’est de savoir précisément ce que vous détenez, et pourquoi.
Vous souhaitez un regard indépendant sur la composition de votre patrimoine et son adéquation avec le contexte actuel de taux ? Prenons contact pour un premier échange, sans engagement.